
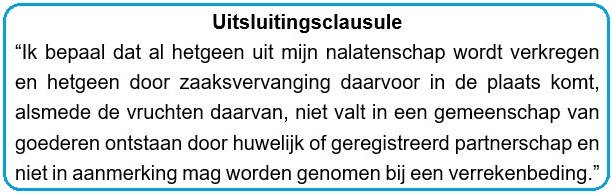
Uitsluitingsclausule bij gemeenschap van goederen: wat betekent dat?
Een schenking of erfenis kan bedoeld zijn voor één persoon, maar binnen een huwelijk rijst soms de vraag of die bezittingen ook tot het gemeenschappelijk vermogen behoren. Met een uitsluitingsclausule kan de schenker of erflater bepalen dat bepaalde goederen privébezit blijven van de begiftigde of erfgenaam. Dat kan vooral van belang zijn wanneer de echtgenoten huwden onder een gemeenschapsstelsel of hun huwelijkscontract bijzondere afspraken bevat.
Wat is een uitsluitingsclausule?
Een uitsluitingsclausule is een bepaling in een schenkingsakte, testament of andere relevante akte. Ze bepaalt dat de geschonken of nagelaten goederen niet in het gemeenschappelijk vermogen van de begunstigde en diens echtgenoot terechtkomen. De goederen blijven dan in principe eigen goederen van de begunstigde.
De precieze gevolgen hangen af van de formulering van de clausule, de inhoud van het huwelijkscontract en het toepasselijke huwelijksvermogensstelsel. Een algemene verwijzing naar een “uitsluiting” volstaat daarom niet altijd om alle mogelijke situaties te regelen.
Hoe werkt dit in België?
In België geldt voor echtgenoten die geen huwelijkscontract afsluiten doorgaans het wettelijk stelsel. Binnen dat stelsel zijn schenkingen en erfenissen in principe eigen goederen van de echtgenoot die ze ontvangt. Een uitsluitingsclausule kan extra duidelijkheid bieden, bijvoorbeeld wanneer de echtgenoten een afwijkend stelsel hebben afgesproken of wanneer de schenker of erflater uitdrukkelijk wil voorkomen dat het goed in een gemeenschap valt.
Bij een stelsel van algemene gemeenschap of een aangepast huwelijkscontract kunnen andere regels spelen. De clausule moet daarom bekeken worden samen met het volledige huwelijkscontract en de akte waarin de schenking of nalatenschap geregeld is.
Welke goederen kunnen uitgesloten worden?
De clausule kan betrekking hebben op bijvoorbeeld een woning, geld, aandelen, een onderneming of andere goederen. Soms bepaalt de akte ook dat goederen die later in de plaats komen van het oorspronkelijke goed privé blijven. Denk aan een woning die wordt verkocht en vervangen door een andere woning.
Dat laatste vraagt bijzondere aandacht. Als privévermogen en gemeenschappelijk geld door elkaar worden gebruikt, kan het moeilijker worden om aan te tonen welk deel van een aankoop privé is. Bewaar daarom bewijsstukken, zoals schenkingsakten, bankafschriften, verkoopakten en documenten over herinvesteringen. De precieze behandeling van inkomsten uit het goed en van vervangingsgoederen hangt af van de wet en de bewoordingen van de akte.
Waarom een duidelijke clausule belangrijk is
- Ze verduidelijkt de bedoeling: er is minder discussie over de vraag of een schenking of erfenis gemeenschappelijk dan wel privé is.
- Ze kan privévermogen beschermen: de clausule kan helpen om bepaalde goederen buiten een gemeenschap te houden, binnen de grenzen van de wet.
- Ze kan ook latere transacties regelen: de akte kan aangeven wat geldt voor verkoopopbrengsten of goederen die met het uitgesloten vermogen worden aangekocht.
Wat regelt de clausule niet automatisch?
Een uitsluitingsclausule bepaalt niet zonder meer hoe alle inkomsten, schulden of toekomstige aankopen worden behandeld. Ook is ze geen algemene garantie dat een goed nooit betrokken kan raken bij een geschil of een schuldvordering. De gevolgen kunnen verschillen naargelang de aard van het goed, de financiering en het huwelijksvermogensstelsel.
Bij een woning die deels met privévermogen en deels met gemeenschappelijke middelen wordt betaald, kunnen bijvoorbeeld bijkomende vragen ontstaan over eigendom en vergoedingsrechten. Een zorgvuldige administratie en een passende formulering zijn dan belangrijk.
Laat de formulering nakijken
Wie een schenking doet of een testament opstelt, kan met een notaris bespreken of een uitsluitingsclausule wenselijk is en welke goederen of opbrengsten ze precies moet omvatten. Wie een schenking of erfenis ontvangt, doet er goed aan de akte en het huwelijkscontract samen te laten bekijken voordat het vermogen wordt vermengd met gemeenschappelijke middelen.
De regels zijn afhankelijk van de concrete situatie en de toepasselijke documenten. Dit artikel biedt algemene informatie en vervangt geen persoonlijk juridisch of notarieel advies.
9 voordelen van een uitsluitingsclausule bij gemeenschap van goederen
- Helpt schenkingen privé te houden.
- Kan geërfde goederen beschermen tegen opname in de gemeenschap.
- Maakt de bedoeling van de schenker of erflater duidelijk.
- Kan discussies tussen echtgenoten helpen voorkomen.
- Biedt meer zekerheid bij een scheiding.
- Kan ook vervangende goederen omvatten als dit duidelijk is geregeld.
- Helpt privévermogen traceerbaar te houden.
- Geeft ruimte om afspraken op maat te maken.
- Kan met notarieel advies afgestemd worden op het huwelijkscontract.
7 nadelen van een uitsluitingsclausule bij gemeenschap van goederen
- Kan discussies geven over de precieze bedoeling.
- Vraagt een zorgvuldige en duidelijke formulering.
- Bewijs van privévermogen moet goed bewaard blijven.
- Vermenging met gemeenschappelijk geld maakt alles complexer.
- Vervangingsgoederen zijn niet altijd vanzelf beschermd.
- Kan extra notaris- en administratiekosten meebrengen.
- De clausule biedt geen bescherming tegen elke schuld of aanspraak.
Helpt schenkingen privé te houden.
Een belangrijk voordeel van een uitsluitingsclausule is dat ze kan helpen om een schenking privé te houden. De schenker kan zo uitdrukkelijk bepalen dat het geschonken geld of goed niet in het gemeenschappelijk vermogen van de begiftigde en diens echtgenoot valt. Dat biedt meer duidelijkheid over wie eigenaar is en helpt discussies te vermijden, zeker wanneer het huwelijkscontract een gemeenschapsstelsel bevat. De precieze bescherming hangt wel af van de formulering van de clausule en de concrete situatie.
Kan geërfde goederen beschermen tegen opname in de gemeenschap.
Een belangrijk voordeel van een uitsluitingsclausule is dat ze kan helpen om geërfde goederen buiten de gemeenschap van goederen te houden. Zo blijft een erfenis in principe privévermogen van de erfgenaam en wordt ze niet automatisch gedeeld met de echtgenoot. Dat kan duidelijkheid geven en het geërfde vermogen beschermen, al hangen de precieze gevolgen af van de formulering van de clausule en het huwelijksvermogensstelsel.
Maakt de bedoeling van de schenker of erflater duidelijk.
Een belangrijk voordeel van een uitsluitingsclausule is dat ze de bedoeling van de schenker of erflater duidelijk vastlegt. Zo staat in de schenkingsakte of het testament dat de betrokken goederen privébezit moeten blijven van de begunstigde en niet in het gemeenschappelijk vermogen van de echtgenoten mogen vallen. Dat kan misverstanden en discussies achteraf helpen voorkomen.
Kan discussies tussen echtgenoten helpen voorkomen.
Een uitsluitingsclausule kan discussies tussen echtgenoten helpen voorkomen doordat vooraf duidelijk wordt vastgelegd dat bepaalde goederen, zoals een schenking of erfenis, privébezit blijven van één partner. Zo is er minder ruimte voor onenigheid over de vraag of die goederen tot het gemeenschappelijk vermogen behoren, bijvoorbeeld bij een grote aankoop of wanneer het huwelijk eindigt. Een duidelijke formulering en goede documentatie helpen om die bedoeling later aan te tonen.
Biedt meer zekerheid bij een scheiding.
Een uitsluitingsclausule kan bij een scheiding voor meer duidelijkheid zorgen over bepaalde schenkingen of erfenissen. Als duidelijk is vastgelegd dat die goederen privé blijven, is er minder ruimte voor discussie over de vraag of ze tot het gemeenschappelijk vermogen behoren en verdeeld moeten worden. De precieze uitwerking hangt wel af van de formulering van de clausule, het huwelijkscontract en de concrete omstandigheden.
Kan ook vervangende goederen omvatten als dit duidelijk is geregeld.
Een belangrijk voordeel van een uitsluitingsclausule is dat ze niet alleen het oorspronkelijke geschonken of geërfde goed kan beschermen, maar ook goederen die daarvoor in de plaats komen. Zo kan bijvoorbeeld worden vastgelegd dat de verkoopopbrengst van een privéwoning, of een nieuwe woning die met die opbrengst wordt aangekocht, eveneens privébezit blijft. Dat geldt niet automatisch: de akte moet dit duidelijk regelen en het is verstandig om bewijs van de geldstromen en de aankoop te bewaren.
Helpt privévermogen traceerbaar te houden.
Een uitsluitingsclausule helpt om privévermogen duidelijk af te bakenen en traceerbaar te houden. Zo kan later beter worden aangetoond dat een schenking of erfenis persoonlijk toebehoort aan de ontvanger, zeker wanneer het geld wordt gebruikt voor een aankoop of herbelegging. Bewaar daarom de akte en relevante bank- en aankoopdocumenten zorgvuldig, zodat de herkomst en het verdere gebruik van het vermogen duidelijk blijven.
Geeft ruimte om afspraken op maat te maken.
Een belangrijk voordeel van een uitsluitingsclausule is dat ze ruimte biedt om afspraken op maat te maken. De schenker of erflater kan bijvoorbeeld bepalen welke goederen privé blijven en, afhankelijk van de formulering, ook vastleggen wat er gebeurt met de opbrengst na een verkoop of met goederen die ervoor in de plaats komen. Zo kunnen de afspraken beter aansluiten bij de persoonlijke situatie en wensen van de betrokkenen.
Kan met notarieel advies afgestemd worden op het huwelijkscontract.
Een belangrijk voordeel van een uitsluitingsclausule is dat ze met advies van een notaris kan worden afgestemd op het huwelijkscontract. Zo kan de clausule rekening houden met het gekozen huwelijksvermogensstelsel en met eventuele afspraken over schenkingen, erfenissen of vervangingsgoederen. Dat helpt om de bedoeling duidelijk vast te leggen en mogelijke misverstanden achteraf te voorkomen.
Kan discussies geven over de precieze bedoeling.
Een uitsluitingsclausule kan discussies veroorzaken als niet duidelijk is wat de schenker of erflater precies wilde uitsluiten. Gaat het alleen om het geschonken of nagelaten goed, of ook om de opbrengst na verkoop, inkomsten uit het goed en goederen die ermee worden aangekocht? Als de formulering daarover geen uitsluitsel geeft, kunnen de echtgenoten of hun erfgenamen het oneens zijn over de vraag of iets privébezit blijft of tot het gemeenschappelijk vermogen behoort. Een duidelijke, juridisch nagekeken formulering helpt zulke discussies te vermijden.
Vraagt een zorgvuldige en duidelijke formulering.
Een uitsluitingsclausule vraagt om een zorgvuldige en duidelijke formulering. Als niet precies is vastgelegd op welke goederen, inkomsten of vervangingsgoederen de clausule betrekking heeft, kan er later discussie ontstaan over de vraag of iets privébezit blijft of toch tot het gemeenschappelijk vermogen behoort. Laat de tekst daarom bij voorkeur opstellen of nakijken door een notaris, afgestemd op het huwelijkscontract en de concrete situatie.
Bewijs van privévermogen moet goed bewaard blijven.
Een nadeel van een uitsluitingsclausule is dat u goed moet kunnen aantonen welke goederen privé zijn gebleven. Bewaar daarom de schenkings- of erfenisakte, bankafschriften en bewijsstukken van eventuele verkoop of herbelegging zorgvuldig. Als privé- en gemeenschappelijke middelen door elkaar worden gebruikt, kan het later moeilijker worden om de herkomst van het vermogen te bewijzen en kunnen er discussies ontstaan over de eigendom ervan.
Vermenging met gemeenschappelijk geld maakt alles complexer.
Een nadeel van een uitsluitingsclausule is dat de situatie ingewikkelder kan worden zodra privévermogen wordt vermengd met gemeenschappelijk geld. Denk bijvoorbeeld aan een woning die deels wordt betaald met een erfenis en deels met middelen van beide echtgenoten. Dan kan het later moeilijk zijn om precies aan te tonen welk deel privé is en welke rechten of vergoedingen het gemeenschappelijk vermogen eventueel heeft. Bewaar daarom bewijsstukken, zoals bankafschriften en aankoopakten, en vraag tijdig advies aan een notaris.
Vervangingsgoederen zijn niet altijd vanzelf beschermd.
Een belangrijk aandachtspunt is dat vervangingsgoederen niet altijd automatisch dezelfde bescherming genieten als het oorspronkelijke goed. Verkoopt u bijvoorbeeld een geërfde woning en gebruikt u de opbrengst om een andere woning te kopen, dan kan discussie ontstaan over de vraag of die nieuwe woning volledig privé blijft. Dat hangt onder meer af van de formulering van de uitsluitingsclausule, de herkomst van het geld en de bewijsstukken die u kunt voorleggen. Laat daarom in de akte duidelijk opnemen wat er geldt voor verkoopopbrengsten en goederen die later met het uitgesloten vermogen worden aangekocht, en bewaar alle relevante documenten.
Kan extra notaris- en administratiekosten meebrengen.
Een uitsluitingsclausule kan extra notaris- en administratiekosten meebrengen. De clausule moet zorgvuldig worden opgesteld en opgenomen in de juiste akte, wat bijkomende notariskosten kan veroorzaken. Ook kan het nodig zijn om documenten en bewijsstukken bij te houden om aan te tonen dat bepaalde goederen of inkomsten privé zijn gebleven. Dat vraagt extra administratie, zeker wanneer het vermogen later wordt verkocht, herbelegd of vermengd met gemeenschappelijke middelen.
De clausule biedt geen bescherming tegen elke schuld of aanspraak.
Een uitsluitingsclausule biedt geen bescherming tegen elke schuld of aanspraak. Ze kan bepaalde goederen buiten het gemeenschappelijk vermogen houden, maar verhindert niet automatisch dat schuldeisers er aanspraak op maken. Dat hangt onder meer af van wie de schuld heeft gemaakt, waarvoor ze werd aangegaan en welke regels op de situatie van toepassing zijn. Laat daarom nagaan hoe de clausule zich verhoudt tot bestaande schulden en mogelijke vorderingen.